
Thông tin mẫu
- Số hiệu mẫu
- Số hiệu mẫu: Mẫu 20-ĐKT
- Ban hành kèm theo
- Ban hành kèm theo: Thông tư 90/2026/TT-BTC, Phụ lục II
- Điều khoản quy định
- Điều khoản quy định: điểm b.3.2 và điểm c.3.2 khoản 1 Điều 21; điểm b, c, d khoản 4 Điều 23 Thông tư 90/2026/TT-BTC
- Áp dụng từ
- Áp dụng từ: 01/07/2026
- Nơi nộp
- Nơi nộp: Đăng ký lần đầu: Thuế tỉnh, thành phố nơi cá nhân làm việc hoặc nơi phát sinh công việc (thu nhập do tổ chức quốc tế, Đại sứ quán, Lãnh sự quán chi trả chưa khấu trừ; hoặc trả từ nước ngoài), Thuế cơ sở nơi cá nhân cư trú (trường hợp khác). Thay đổi thông tin: cơ quan thuế quản lý trực tiếp cá nhân hoặc Thuế cơ sở nơi cá nhân cư trú
- Cách nộp
- Cách nộp: Theo điểm b.2 khoản 1 Điều 6 Thông tư 90/2026/TT-BTC: nộp điện tử qua Cổng Dịch vụ công quốc gia, Ứng dụng định danh quốc gia hoặc Hệ thống thông tin quản lý thuế; trường hợp nộp hồ sơ giấy thì nộp trực tiếp tại bộ phận một cửa hoặc qua đường bưu chính công ích.
- Thời hạn
- Thời hạn: Đăng ký lần đầu cho người phụ thuộc: chậm nhất ngày 31/12 của năm tính thuế (điểm a.4 khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP; Nghị định 253/2026/NĐ-CP ghi "trước ngày 31 tháng 12" – Kế Toán Bảo Lộc khuyến nghị hoàn tất chậm nhất 30/12). Thay đổi thông tin người phụ thuộc: trong 10 ngày làm việc kể từ ngày phát sinh thay đổi (khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP).
Hồ sơ nộp kèm
- •Bảng kê khai về người phải trực tiếp nuôi dưỡng mẫu 07/XN-NPT-TNCN (nếu người phụ thuộc thuộc điểm đ khoản 2 Điều 47 Nghị định 253/2026/NĐ-CP)
- •Bản sao các giấy tờ xác định người phụ thuộc theo quy định pháp luật về thuế thu nhập cá nhân
- •Người phụ thuộc thuộc trường hợp cơ quan thuế cấp mã số thuế: bản sao hộ chiếu còn hiệu lực hoặc bản sao giấy tờ chứng thực cá nhân hợp pháp khác còn hiệu lực (nếu không có hộ chiếu)
Lưu ý khi điền và nộp
- – Mục 6.1 dùng cho người phụ thuộc chưa có MST, đăng ký lần đầu; mục 6.2 cho người phụ thuộc đã có MST cần thay đổi thông tin.
- – Giảm người phụ thuộc: khai thời điểm kết thúc tính giảm trừ trên hồ sơ thay đổi thông tin (điểm d khoản 4 Điều 23).
- – Nếu ủy quyền cho nơi trả thu nhập thì nộp văn bản ủy quyền mẫu 41/UQ-ĐKT cho nơi trả thu nhập; nơi này tổng hợp vào mẫu 20-ĐKT-TH.
Xem trước mẫu
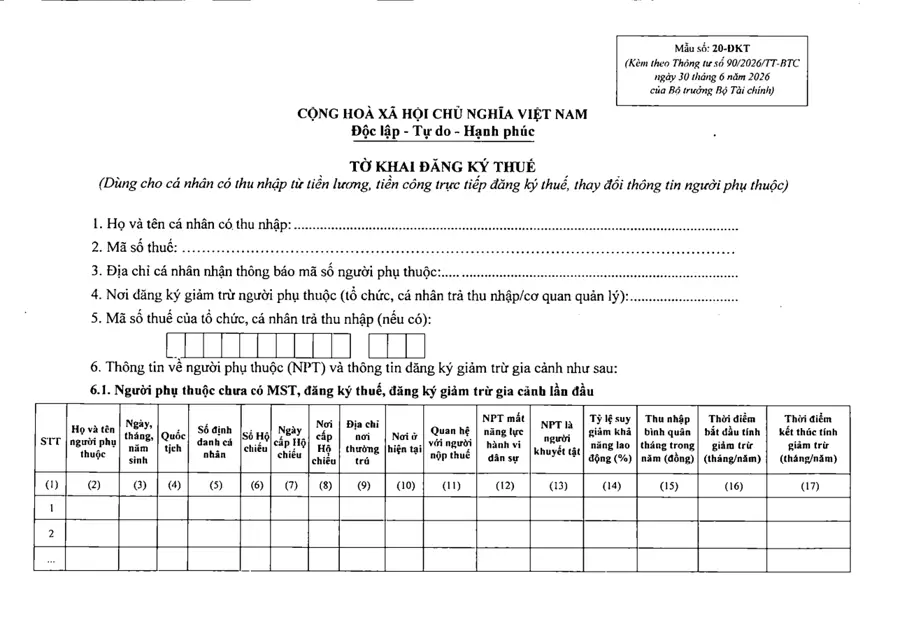
Ảnh trang đầu của mẫu trong bản PDF gốc của thông tư.
Câu hỏi thường gặp
Mẫu 20-ĐKT file Word tải ở đâu?
Bạn tải Mẫu 20-ĐKT dạng file Word (.docx) miễn phí ngay tại trang này của Kế Toán Bảo Lộc; nội dung gõ lại đúng theo mẫu ban hành kèm Thông tư 90/2026/TT-BTC, có kèm bản PDF gốc để đối chiếu.
Mẫu 20-ĐKT ban hành theo thông tư nào?
Mẫu 20-ĐKT tờ khai đăng ký thuế (Dùng cho cá nhân có thu nhập từ tiền lương, tiền công trực tiếp đăng ký thuế, thay đổi thông tin người phụ thuộc) được ban hành kèm theo Thông tư 90/2026/TT-BTC (Phụ lục II), áp dụng từ ngày 01/07/2026. Căn cứ: điểm b.3.2 và điểm c.3.2 khoản 1 Điều 21; điểm b, c, d khoản 4 Điều 23 Thông tư 90/2026/TT-BTC.
Mẫu 20-ĐKT nộp ở đâu?
Đăng ký lần đầu: Thuế tỉnh, thành phố nơi cá nhân làm việc hoặc nơi phát sinh công việc (thu nhập do tổ chức quốc tế, Đại sứ quán, Lãnh sự quán chi trả chưa khấu trừ; hoặc trả từ nước ngoài), Thuế cơ sở nơi cá nhân cư trú (trường hợp khác). Thay đổi thông tin: cơ quan thuế quản lý trực tiếp cá nhân hoặc Thuế cơ sở nơi cá nhân cư trú. Theo điểm b.2 khoản 1 Điều 6 Thông tư 90/2026/TT-BTC: nộp điện tử qua Cổng Dịch vụ công quốc gia, Ứng dụng định danh quốc gia hoặc Hệ thống thông tin quản lý thuế; trường hợp nộp hồ sơ giấy thì nộp trực tiếp tại bộ phận một cửa hoặc qua đường bưu chính công ích.
Mẫu 20-ĐKT dùng khi nào?
Người làm công ăn lương tự đăng ký (không ủy quyền cho nơi trả lương) mã số thuế và giảm trừ gia cảnh cho người phụ thuộc lần đầu, hoặc báo tăng, giảm, thay đổi thông tin người phụ thuộc với cơ quan thuế.
Thời hạn nộp Mẫu 20-ĐKT là khi nào?
Đăng ký lần đầu cho người phụ thuộc: chậm nhất ngày 31/12 của năm tính thuế (điểm a.4 khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP; Nghị định 253/2026/NĐ-CP ghi "trước ngày 31 tháng 12" – Kế Toán Bảo Lộc khuyến nghị hoàn tất chậm nhất 30/12). Thay đổi thông tin người phụ thuộc: trong 10 ngày làm việc kể từ ngày phát sinh thay đổi (khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP).
Đăng ký người phụ thuộc dùng mẫu 07 hay mẫu 20?
Theo Thông tư 90/2026/TT-BTC: tự đăng ký với cơ quan thuế dùng Tờ khai đăng ký thuế Mẫu 20-ĐKT; ủy quyền cho doanh nghiệp thì dùng Văn bản ủy quyền Mẫu 41/UQ-ĐKT và doanh nghiệp tổng hợp vào Mẫu 20-ĐKT-TH. Mẫu 07/XN-NPT-TNCN chỉ là Bảng kê khai về người phải trực tiếp nuôi dưỡng, nộp kèm khi người phụ thuộc thuộc điểm đ khoản 2 Điều 47 Nghị định 253/2026/NĐ-CP – cá nhân khác không nơi nương tựa mà người nộp thuế phải trực tiếp nuôi dưỡng (điểm b.2, b.3 khoản 1 Điều 21). Mẫu cũ không còn áp dụng: mẫu đăng ký người phụ thuộc theo Thông tư 86/2024/TT-BTC (được thay thế bởi Thông tư 90/2026/TT-BTC – khoản 1 Điều 36) và Mẫu 07/XN-NPT-TNCN theo Thông tư 80/2021/TT-BTC (bãi bỏ tại điểm h khoản 3 Điều 99 Thông tư 89/2026/TT-BTC).
Công ty đăng ký người phụ thuộc cho nhân viên như thế nào?
Nhân viên lập Văn bản ủy quyền đăng ký thuế Mẫu 41/UQ-ĐKT kèm giấy tờ chứng minh người phụ thuộc (và Mẫu 07/XN-NPT-TNCN nếu là cá nhân khác không nơi nương tựa) nộp cho công ty; công ty tổng hợp vào Tờ khai Mẫu 20-ĐKT-TH gửi cơ quan thuế quản lý công ty và lưu hồ sơ (điểm b.2 khoản 1 Điều 21 Thông tư 90/2026/TT-BTC), chậm nhất ngày 31/12 của năm tính thuế (điểm đ khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP).
Mẫu này còn được tìm với tên: mẫu 20-ĐKT · mẫu 20/ĐKT file word · mẫu 20-ĐKT thông tư 90/2026 · tờ khai đăng ký người phụ thuộc · đăng ký giảm trừ gia cảnh người phụ thuộc · mẫu đăng ký mã số thuế người phụ thuộc · mẫu 20 đkt 2026 · đăng ký người phụ thuộc 2026 · mẫu đăng ký người phụ thuộc 2026 · mẫu đăng ký người phụ thuộc theo thông tư 90 · đăng ký người phụ thuộc mẫu 07 hay 20 · đăng ký người phụ thuộc mẫu nào · đăng ký người phụ thuộc 2026 cần giấy tờ gì · thời hạn đăng ký người phụ thuộc 2026 · hạn đăng ký người phụ thuộc · đăng ký người phụ thuộc là bố mẹ · đăng ký người phụ thuộc giảm trừ gia cảnh · đăng ký giảm người phụ thuộc
