
Tóm tắt
- Nộp gì
- Hồ sơ đăng ký giải thể: Thông báo về việc giải thể doanh nghiệp (Mẫu số 30), báo cáo thanh lý tài sản, danh sách chủ nợ và số nợ đã thanh toán; giấy ủy quyền khi người khác nộp thay.
- Khi nào
- Sau khi đã gửi quyết định giải thể (bước 1), đã thanh lý tài sản, thanh toán hết các khoản nợ, nghĩa vụ tài sản khác, không trong quá trình giải quyết tranh chấp tại Tòa án hoặc Trọng tài và đã hoàn thành nghĩa vụ thuế; chậm nhất 05 ngày làm việc kể từ ngày thanh toán hết các khoản nợ.
- Cơ quan nhận
- Cơ quan đăng ký kinh doanh cấp tỉnh nơi đặt trụ sở chính; tại TP. Hồ Chí Minh là Phòng Đăng ký kinh doanh – Sở Tài chính TP. Hồ Chí Minh.
- Nộp ở đâu
- dangkyquamang.dkkd.gov.vn → «Đăng ký thay đổi nội dung đăng ký doanh nghiệp/đơn vị trực thuộc» → «Giải thể, Phá sản, Xóa tên doanh nghiệp».
- Xử lý
- Cơ quan đăng ký kinh doanh gửi thông tin sang cơ quan thuế (cơ quan thuế gửi ý kiến trong 02 ngày làm việc kể từ ngày nhận được thông tin); trong 05 ngày làm việc kể từ ngày nhận hồ sơ chuyển doanh nghiệp sang tình trạng «đã giải thể» nếu cơ quan thuế xác nhận đã hoàn thành nghĩa vụ nộp thuế hoặc không có ý kiến.
- Lệ phí
- Hồ sơ thực tế: Hệ thống không yêu cầu thanh toán lệ phí; người được ủy quyền không ký số trên Hệ thống, các văn bản đã ký được scan tải lên.
Căn cứ: Khoản 2 Điều 207, khoản 5, 7, 8 Điều 208, Điều 210 Luật Doanh nghiệp 59/2020/QH14 (Luật 76/2025/QH15 không sửa Điều 208, 210); khoản 9 Điều 3, Điều 12, điểm d khoản 2 Điều 38, khoản 1 Điều 39, khoản 3, 4, 5, 8 Điều 64 Nghị định 168/2025/NĐ-CP (điểm d khoản 2 Điều 38, Điều 39, khoản 3 Điều 64 được sửa đổi bởi Điều 8, Điều 9, Điều 13 Nghị định 296/2026/NĐ-CP); Điều 13, 14, 15 Thông tư 90/2026/TT-BTC; Mẫu số 30 ban hành kèm Thông tư 121/2026/TT-BTC. Đối chiếu nguyên văn ngày 04/11/2026; các bước trên Hệ thống theo hồ sơ nộp thành công cùng ngày.
Khi nào được nộp hồ sơ giải thể bước 2
- Doanh nghiệp đã gửi quyết định giải thể đến Cơ quan đăng ký kinh doanh (giải thể bước 1) và đang ở tình trạng «đang làm thủ tục giải thể». Lúc này trên Hệ thống chỉ còn chọn được loại «Giải thể, Phá sản, Xóa tên doanh nghiệp».
- Doanh nghiệp đã thanh lý tài sản, thanh toán hết các khoản nợ, nghĩa vụ tài sản khác và không trong quá trình giải quyết tranh chấp tại Tòa án hoặc Trọng tài (khoản 2 Điều 207 Luật Doanh nghiệp); các khoản nợ trả theo thứ tự: quyền lợi người lao động, nợ thuế, các khoản nợ khác (khoản 5 Điều 208); trong 05 ngày làm việc kể từ ngày thanh toán hết nợ phải nộp hồ sơ đăng ký giải thể (khoản 3 Điều 64 Nghị định 168/2025/NĐ-CP, sửa đổi bởi Nghị định 296/2026/NĐ-CP).
- Đã hoàn thành nghĩa vụ thuế: nghĩa vụ hóa đơn, nộp hồ sơ khai thuế, nộp thuế, xử lý số thuế nộp thừa, thuế giá trị gia tăng chưa khấu trừ hết (Điều 14 Thông tư 90/2026/TT-BTC). Sau khi nhận thông tin quyết định giải thể từ Cơ quan đăng ký kinh doanh, cơ quan thuế quản lý trực tiếp xử lý nghĩa vụ thuế và khi doanh nghiệp hoàn thành thì ban hành Thông báo về việc người nộp thuế hoàn thành nghĩa vụ thuế để nộp hồ sơ giải thể/chấm dứt hoạt động đến cơ quan đăng ký kinh doanh (Mẫu số 28/TB-ĐKT, điểm a.1 khoản 3 Điều 15 Thông tư 90/2026/TT-BTC) – xem ảnh minh họa ở bước 1.
- Doanh nghiệp đang bị cơ quan thuế thông báo không hoạt động tại địa chỉ đã đăng ký phải nộp hồ sơ chấm dứt hiệu lực mã số thuế (Mẫu 24/ĐKT kèm bản sao quyết định giải thể) tại cơ quan thuế quản lý trực tiếp trước khi nộp hồ sơ giải thể (khoản 6 Điều 13 Thông tư 90/2026/TT-BTC); chi nhánh, văn phòng đại diện phải chấm dứt hiệu lực mã số thuế trước đơn vị chủ quản (khoản 3 Điều 14).
- Chi nhánh, văn phòng đại diện, địa điểm kinh doanh (nếu có) đã chấm dứt hoạt động trước khi nộp (khoản 4 Điều 64 Nghị định 168/2025/NĐ-CP).
- Bài trình bày trường hợp kế toán hoặc nhân viên được người đại diện theo pháp luật ủy quyền nộp thay. Người đại diện theo pháp luật tự nộp thì làm cùng trình tự, khác ở bước chọn vai trò, không cần giấy ủy quyền; thông báo có nội dung kê khai trên Hệ thống và chỉ yêu cầu người nộp ký thì người nộp không phải ký, tải lên (điểm a khoản 1 Điều 39 Nghị định 168/2025/NĐ-CP, sửa đổi bởi Nghị định 296/2026/NĐ-CP) – kiểm tra trên Hệ thống mục nào còn yêu cầu tải lên.
Chuẩn bị trước khi nộp
- Tài khoản định danh điện tử (VNeID) của người nộp hồ sơ để đăng nhập Hệ thống.
- Mã số doanh nghiệp; số giấy tờ pháp lý, số điện thoại, email của người đại diện theo pháp luật đúng như trên Giấy chứng nhận đăng ký doanh nghiệp.
- Thông báo về việc giải thể doanh nghiệp (Mẫu số 30), báo cáo thanh lý tài sản, danh sách chủ nợ và số nợ đã thanh toán, giấy ủy quyền – người đại diện theo pháp luật ký, scan mỗi văn bản thành một tệp PDF riêng (hồ sơ thực tế: 4 tệp, mỗi tệp 1 trang). Mẫu Word tải ở cuối bài.
- Lý do giải thể ghi giống quyết định giải thể đã gửi ở bước 1 (ví dụ «Tình hình kinh doanh gặp khó khăn»).
- Địa chỉ liên lạc của người nộp theo địa giới hành chính mới (Tỉnh/Thành phố, Xã/Phường) và email nhận kết quả.
Hồ sơ cần chuẩn bị
Thành phần hồ sơ theo khoản 1 Điều 210 Luật Doanh nghiệp, khoản 3 Điều 64 Nghị định 168/2025/NĐ-CP (sửa đổi bởi Nghị định 296/2026/NĐ-CP) và Điều 12 (ủy quyền); tên loại tài liệu ghi đúng như danh sách trên Hệ thống.
| STT | Tài liệu | Ghi chú |
|---|---|---|
| Kê khai trên Hệ thống (khối dữ liệu) | ||
| 1 | Chấm dứt hoạt động | Loại hình chấm dứt hoạt động «Doanh nghiệp nộp hồ sơ giải thể»; lý do giải thể. |
| 2 | Người nộp hồ sơ | Vai trò Người được ủy quyền; họ tên, ngày sinh, số giấy tờ, địa chỉ liên lạc, điện thoại, email nhận kết quả. |
| 3 | Thông tin Ủy quyền | Người được ủy quyền tự lấy từ khối Người nộp hồ sơ; người có thẩm quyền ký là người đại diện theo pháp luật, bấm đối chiếu với Cơ sở dữ liệu quốc gia về dân cư. |
| Tải lên ở mục Văn bản đính kèm (tệp PDF đã ký) | ||
| 4 | Thông báo về việc giải thể doanh nghiệp (Mẫu số 30) | Loại tài liệu «Thông báo về việc giải thể doanh nghiệp». Người đại diện theo pháp luật ký. Công ty cổ phần chưa niêm yết, chưa đăng ký giao dịch chứng khoán kèm bản sao sổ đăng ký cổ đông. |
| 5 | Danh sách chủ nợ và số nợ đã thanh toán | Loại tài liệu «Danh sách chủ nợ và số nợ đã thanh toán» – gồm cả nợ thuế, nợ bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp của người lao động. |
| 6 | Báo cáo thanh lý tài sản doanh nghiệp | Danh sách loại tài liệu của thủ tục này không có mục riêng: khai loại «Khác», mô tả «Báo cáo thanh lý tài sản» (như hồ sơ đã được chấp thuận). |
| 7 | Giấy ủy quyền | Loại tài liệu «Văn bản ủy quyền cho người đại diện làm thủ tục ĐKDN». Ủy quyền cho cá nhân không bắt buộc công chứng, chứng thực (khoản 1 Điều 12 Nghị định 168/2025/NĐ-CP). |
Lưu ý về tệp tin: Một hồ sơ thực tế đã được chấp thuận và một hồ sơ đã được tiếp nhận, cả hai không đính kèm thông báo của cơ quan thuế: sau khi nhận hồ sơ, Cơ quan đăng ký kinh doanh tự gửi thông tin sang cơ quan thuế để lấy ý kiến (khoản 5 Điều 64 Nghị định 168/2025/NĐ-CP). Văn bản ký tay quét (scan) màu, mỗi văn bản một tệp PDF, tên tệp theo tên giấy tờ (khoản 9 Điều 3 Nghị định 168/2025/NĐ-CP).
Các bước nộp hồ sơ đăng ký giải thể
Người nộp là người được ủy quyền, đã đăng nhập Hệ thống bằng tài khoản định danh điện tử của mình. Mỗi thao tác trên Hệ thống có thể mất 5–15 giây để tải xong; bấm một lần và chờ trang hiện đủ.
1Kiểm tra đã hoàn thành nghĩa vụ thuế
Trước khi nộp, doanh nghiệp phải hoàn thành nghĩa vụ về hóa đơn và nghĩa vụ nộp hồ sơ khai thuế, nộp thuế, xử lý số tiền thuế nộp thừa, số thuế giá trị gia tăng chưa được khấu trừ (nếu có) (Điều 14 Thông tư 90/2026/TT-BTC); tra cứu nghĩa vụ thuế trên Hệ thống thuế điện tử để chắc không còn khoản phải nộp.
Sau khi nhận thông tin quyết định giải thể từ Cơ quan đăng ký kinh doanh, cơ quan thuế quản lý trực tiếp gửi Thông báo Mẫu 17/TB-ĐKT và xử lý nghĩa vụ thuế; khi doanh nghiệp hoàn thành nghĩa vụ, cơ quan thuế ban hành «Thông báo về việc người nộp thuế hoàn thành nghĩa vụ thuế để nộp hồ sơ giải thể/chấm dứt hoạt động đến cơ quan đăng ký kinh doanh» (Mẫu số 28/TB-ĐKT, điểm a.1 khoản 3 Điều 15 Thông tư 90/2026/TT-BTC).
Pháp luật không yêu cầu nộp kèm thông báo này, nhưng nên nhận được thông báo rồi mới nộp bước 2: khi nhận hồ sơ, hệ thống thuế tự động trả kết quả doanh nghiệp đã hoặc chưa hoàn thành nghĩa vụ thuế (điểm b khoản 3 Điều 15).
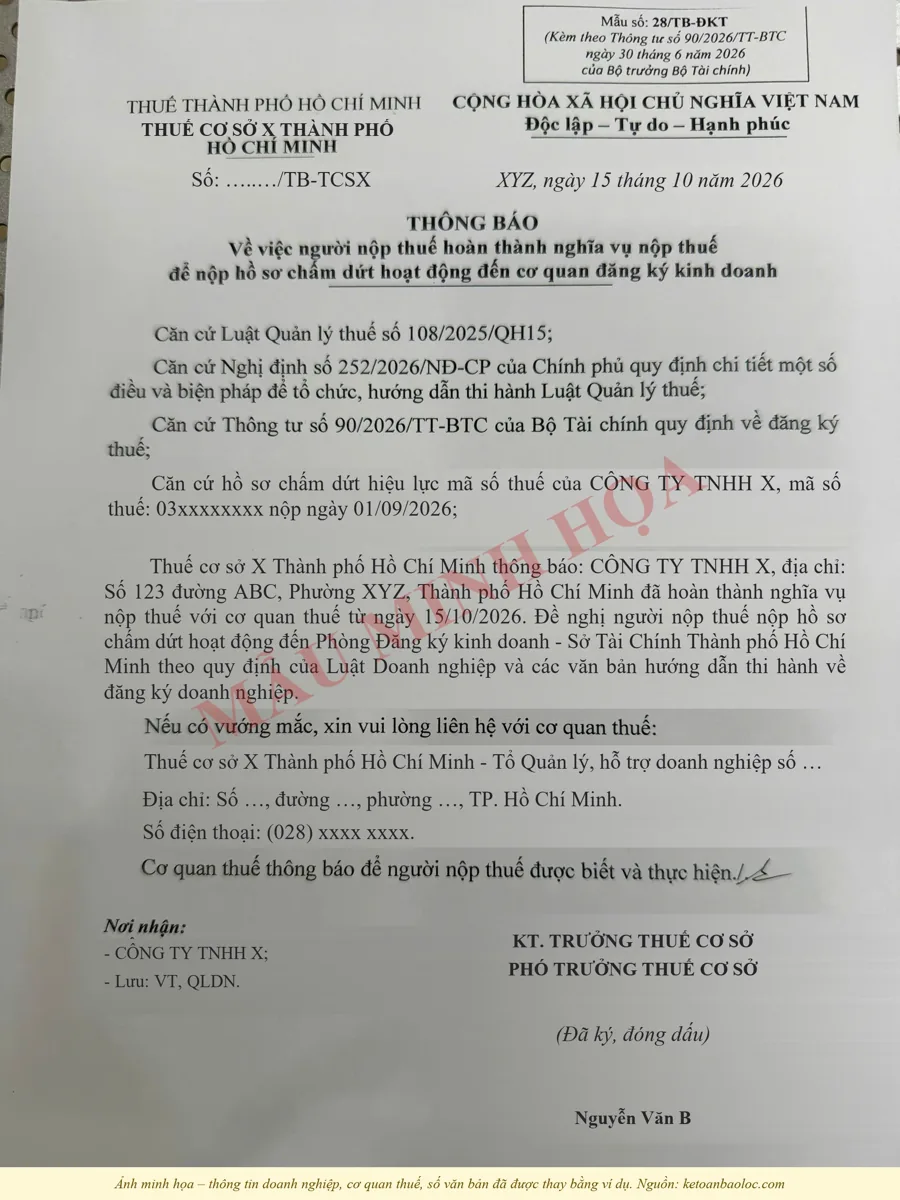
Ảnh minh họa Mẫu 28/TB-ĐKT – thông tin doanh nghiệp, cơ quan thuế, số văn bản đã thay bằng ví dụ. Bấm vào ảnh để xem cỡ lớn. 2Chọn loại đăng ký trực tuyến
Trên thanh menu bấm ĐĂNG KÝ DOANH NGHIỆP, chọn «Đăng ký thay đổi nội dung đăng ký doanh nghiệp/đơn vị trực thuộc» (nhóm này gồm cả Giải thể) rồi bấm Tiếp theo.
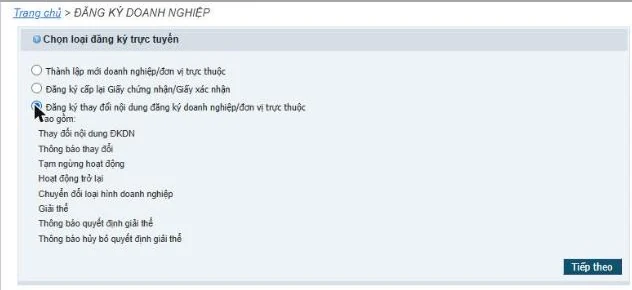
Bước 2: Màn hình chọn loại đăng ký trực tuyến, đánh dấu Đăng ký thay đổi nội dung đăng ký doanh nghiệp/đơn vị trực thuộc. Bấm vào ảnh để xem cỡ lớn. 3Tìm doanh nghiệp theo mã số
Nhập mã số doanh nghiệp, bấm Tìm kiếm; kiểm tra loại hình, mã số, tên doanh nghiệp rồi bấm Tiếp theo.
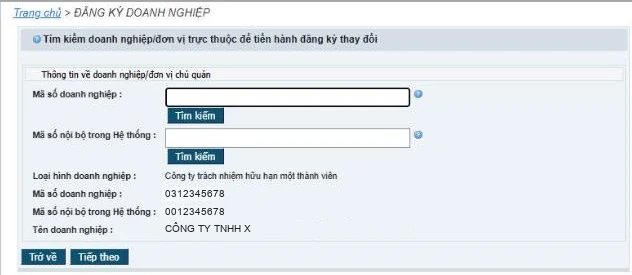
Bước 3: Kết quả tìm doanh nghiệp theo mã số. Bấm vào ảnh để xem cỡ lớn. 4Chọn vai trò Người được ủy quyền
Chọn «Người được ủy quyền». Nhập số giấy tờ pháp lý của người đại diện theo pháp luật đúng như ghi trên Giấy chứng nhận đăng ký doanh nghiệp, số điện thoại và email của người đại diện, bấm Tiếp theo.
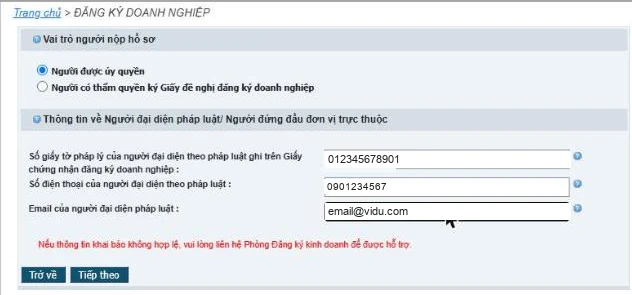
Bước 4: Chọn vai trò Người được ủy quyền, nhập số giấy tờ, điện thoại, email của người đại diện theo pháp luật. Bấm vào ảnh để xem cỡ lớn. 5Chọn «Giải thể, Phá sản, Xóa tên doanh nghiệp»
Không thấy mục này mà vẫn hiện danh sách đầy đủ (Thay đổi nội dung, Tạm ngừng…) tức là doanh nghiệp chưa ở tình trạng đang giải thể – kiểm tra lại hồ sơ bước 1.
Doanh nghiệp đã nộp quyết định giải thể thì màn hình Chọn loại đăng ký thay đổi chỉ còn «Giải thể, Phá sản, Xóa tên doanh nghiệp» và «Hủy tình trạng bị khóa». Chọn «Giải thể, Phá sản, Xóa tên doanh nghiệp», bấm Tiếp theo.
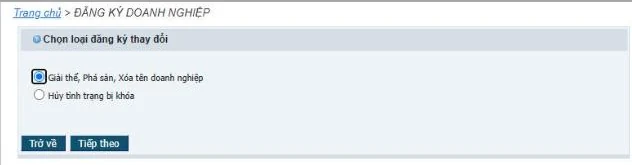
Bước 5: Màn hình chọn loại đăng ký thay đổi: Giải thể, Phá sản, Xóa tên doanh nghiệp. Bấm vào ảnh để xem cỡ lớn. 6Xác nhận thông tin và bấm Bắt đầu
Kiểm tra dòng Loại đăng ký thay đổi là «Giải thể, Phá sản, Xóa tên doanh nghiệp» và thông tin doanh nghiệp, bấm Bắt đầu.
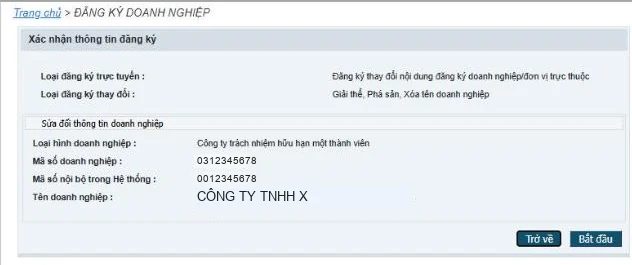
Bước 6: Màn hình xác nhận thông tin đăng ký, nút Bắt đầu. Bấm vào ảnh để xem cỡ lớn. 7Hồ sơ nháp và ba khối dữ liệu
Hệ thống tạo hồ sơ trạng thái «Đã lưu». Cột trái KHỐI DỮ LIỆU có ba khối: Chấm dứt hoạt động, Thông tin Ủy quyền, Người nộp hồ sơ; bên dưới là VĂN BẢN ĐÍNH KÈM.
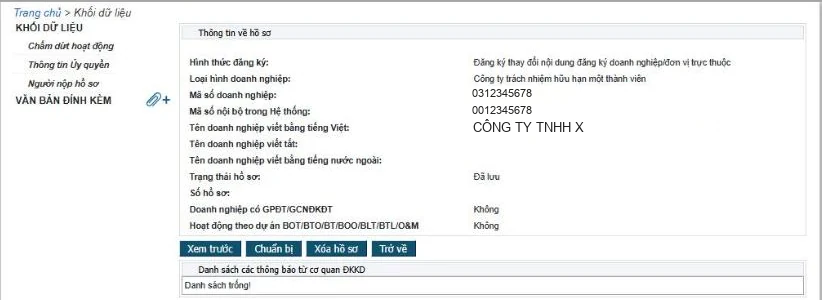
Bước 7: Hồ sơ nháp trạng thái Đã lưu với ba khối dữ liệu. Bấm vào ảnh để xem cỡ lớn. 8Khai khối «Chấm dứt hoạt động»
Bấm khối «Chấm dứt hoạt động». Ô Loại hình chấm dứt hoạt động chọn «Doanh nghiệp nộp hồ sơ giải thể»; ô Lý do giải thể ghi như quyết định giải thể (ví dụ «Tình hình kinh doanh gặp khó khăn»). Bấm Lưu – cột trái hiện dấu tích xanh.
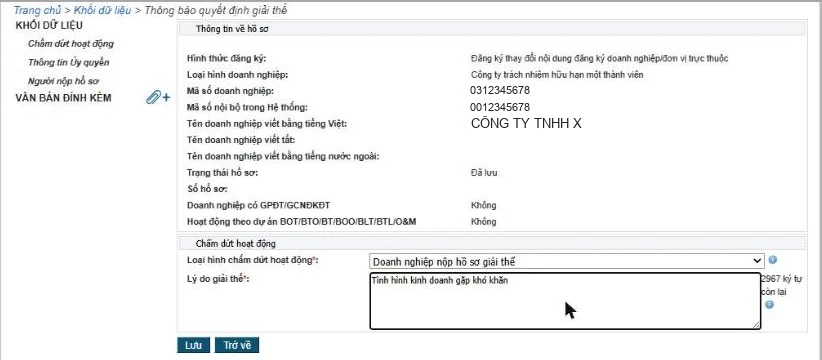
Bước 8: Khối Chấm dứt hoạt động: Doanh nghiệp nộp hồ sơ giải thể, lý do giải thể. Bấm vào ảnh để xem cỡ lớn. 9Khai khối «Người nộp hồ sơ» (làm trước khối Ủy quyền)
Bấm khối «Người nộp hồ sơ», giữ vai trò Người được ủy quyền, bấm «Sao chép thông tin đăng ký tài khoản» để tự điền họ tên, ngày sinh, số giấy tờ, điện thoại, email.
Chọn lại Tỉnh/Thành phố, Xã/Phường theo địa giới hành chính mới, nhập số nhà, đường; giữ email để nhận kết quả. Bấm Lưu.
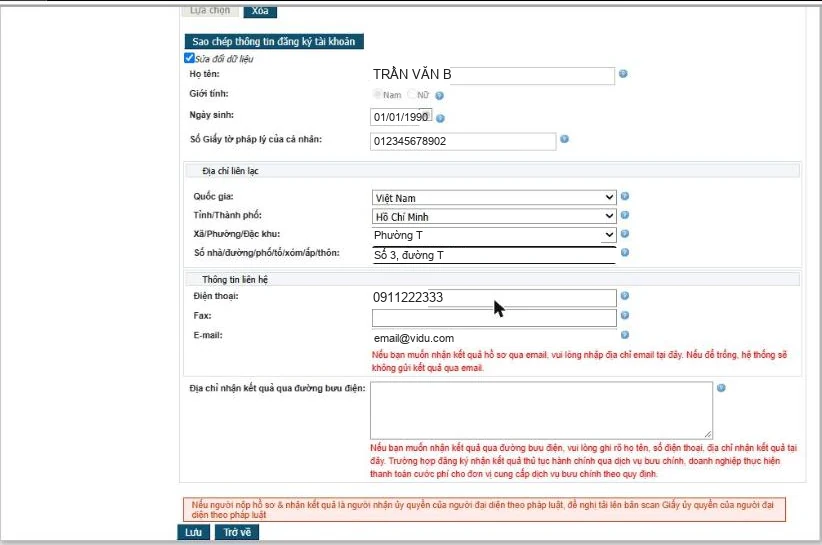
Bước 9: Khối Người nộp hồ sơ sau khi sao chép thông tin tài khoản và chọn lại địa chỉ liên lạc. Bấm vào ảnh để xem cỡ lớn. 10Kiểm tra khối «Thông tin Ủy quyền»
Bấm khối «Thông tin Ủy quyền». Phần Người được ủy quyền tự lấy từ khối Người nộp hồ sơ; phần «Người có thẩm quyền ký Giấy đề nghị đăng ký doanh nghiệp» lấy sẵn người đại diện theo pháp luật.
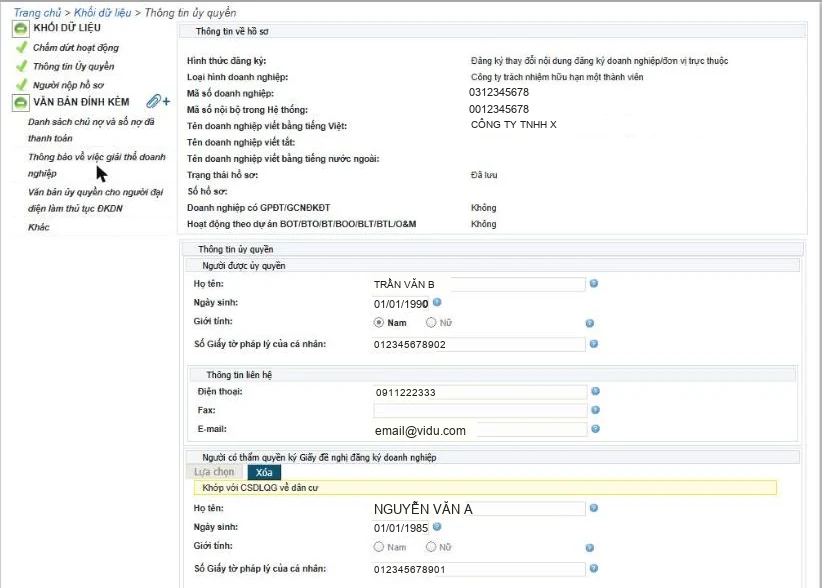
Bước 10: Khối Thông tin ủy quyền: người được ủy quyền và người có thẩm quyền ký. Bấm vào ảnh để xem cỡ lớn. 11Đối chiếu người đại diện với Cơ sở dữ liệu quốc gia về dân cư, rồi Lưu
Bấm nút «Đối chiếu với CSDLQG về dân cư» nằm dưới thông tin người có thẩm quyền ký (nút thứ hai trên trang). Hệ thống báo «Xác minh thông tin thành công» và hiện dòng «Khớp với CSDLQG về dân cư». Bấm Lưu.
Bỏ qua bước này thì khi bấm Chuẩn bị Hệ thống báo lỗi người có thẩm quyền chưa đối chiếu thông tin cá nhân.
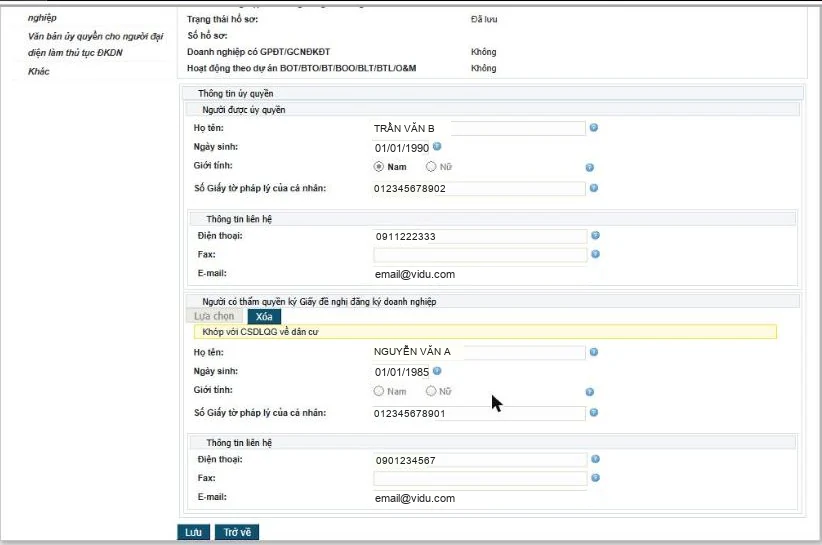
Bước 11: Dòng Khớp với CSDLQG về dân cư dưới người có thẩm quyền ký, nút Lưu. Bấm vào ảnh để xem cỡ lớn. 12Khai 4 loại văn bản đính kèm
Loại «Khác» chỉ lưu được khi ô Mô tả đã có nội dung.
Bấm biểu tượng cạnh VĂN BẢN ĐÍNH KÈM để mở hộp «Văn bản đính kèm». Lần lượt chọn loại, Số tài liệu 1, bấm Lưu: «Thông báo về việc giải thể doanh nghiệp»; «Danh sách chủ nợ và số nợ đã thanh toán»; «Văn bản ủy quyền cho người đại diện làm thủ tục ĐKDN»; «Khác» với ô Mô tả ghi «Báo cáo thanh lý tài sản».
Bảng phía dưới hiện đủ 4 loại thì bấm Đóng; cột trái hiện 4 dòng văn bản.
13Mở trang đính kèm
Bấm một tên loại văn bản ở cột trái để mở trang đính kèm: mục Danh sách có nút Chọn tệp và Tải lên.
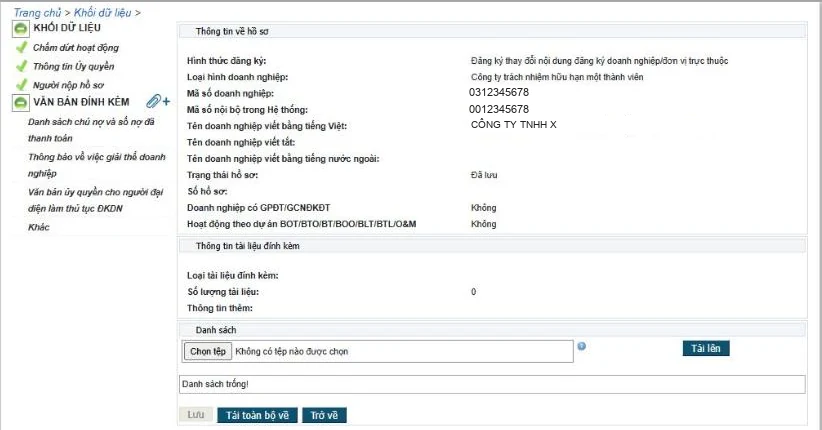
Bước 13: Trang đính kèm: nút Chọn tệp, Tải lên, danh sách trống. Bấm vào ảnh để xem cỡ lớn. 14Tải 4 tệp PDF lên
Bấm Chọn tệp, chọn cùng lúc 4 tệp PDF đã ký, bấm Tải lên. Bảng Danh sách hiện 4 tệp, cột Loại đính kèm đang là «Please select».
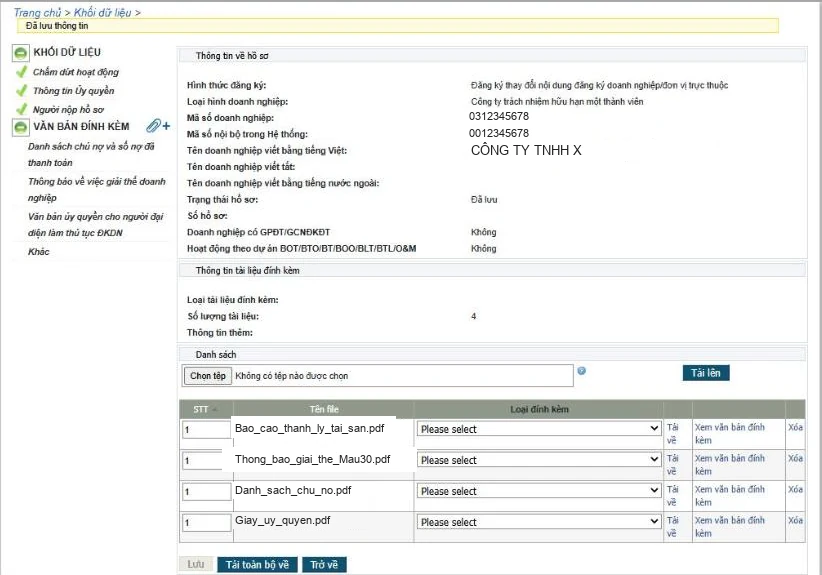
Bước 14: Bốn tệp PDF đã tải lên, cột Loại đính kèm chưa chọn. Bấm vào ảnh để xem cỡ lớn. 15Chọn loại đính kèm cho từng tệp
Ở cột Loại đính kèm chọn: báo cáo thanh lý tài sản – «Khác»; Mẫu số 30 – «Thông báo về việc giải thể doanh nghiệp»; danh sách chủ nợ – «Danh sách chủ nợ và số nợ đã thanh toán»; giấy ủy quyền – «Văn bản ủy quyền cho người đại diện làm thủ tục ĐKDN». Bấm Lưu.
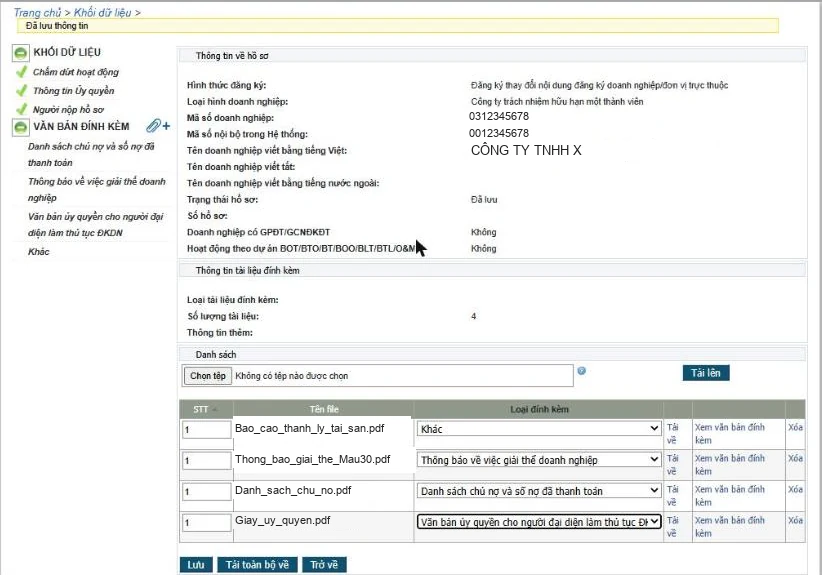
Bước 15: Chọn loại đính kèm cho 4 tệp. Bấm vào ảnh để xem cỡ lớn. 16Kiểm tra dấu tích đủ
Lưu xong, cột trái có dấu tích xanh ở 3 khối dữ liệu và 4 loại văn bản đính kèm.
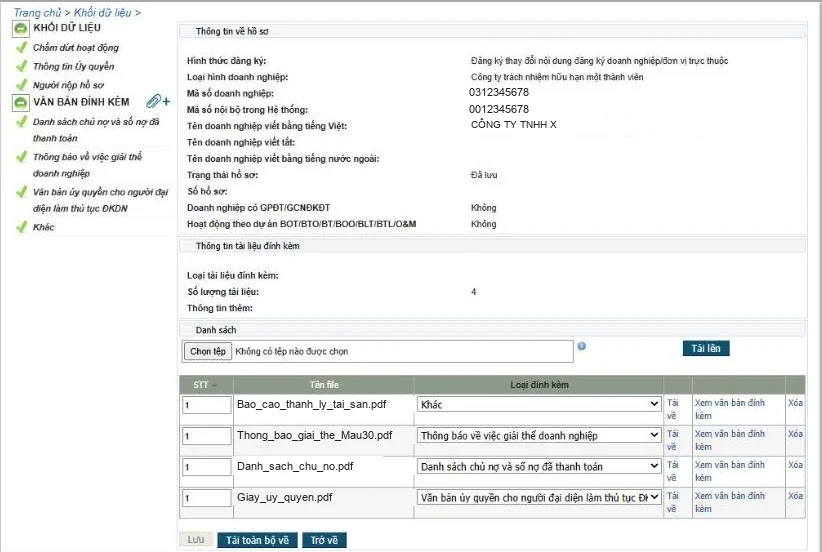
Bước 16: Đủ dấu tích xanh ở khối dữ liệu và văn bản đính kèm. Bấm vào ảnh để xem cỡ lớn. 17Bấm Chuẩn bị
Bấm vào đường dẫn «Khối dữ liệu» để về trang hồ sơ, bấm Xem trước để rà lại rồi bấm Chuẩn bị. Thiếu thông tin hoặc chưa đối chiếu dân cư thì Hệ thống báo lỗi đỏ để sửa.
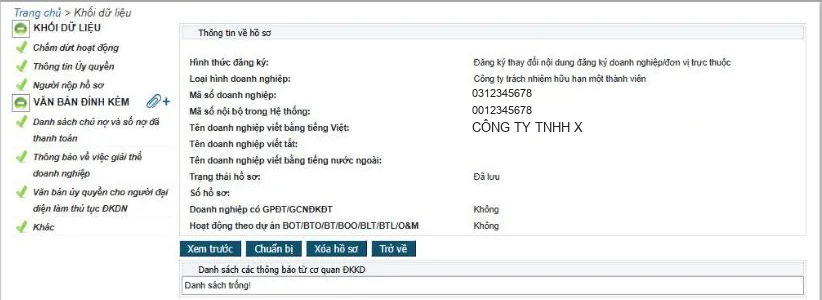
Bước 17: Trang hồ sơ với các nút Xem trước, Chuẩn bị, Xóa hồ sơ, Trở về. Bấm vào ảnh để xem cỡ lớn. 18Nộp hồ sơ vào Phòng Đăng ký kinh doanh
Trang xác nhận ghi «Hồ sơ sẽ được nộp tự động vào Phòng ĐKKD» theo nơi đặt trụ sở (ảnh: Thành phố Hồ Chí Minh). Bấm «Nộp hồ sơ vào Phòng ĐKKD», trình duyệt hỏi xác nhận thì bấm Đồng ý (OK).
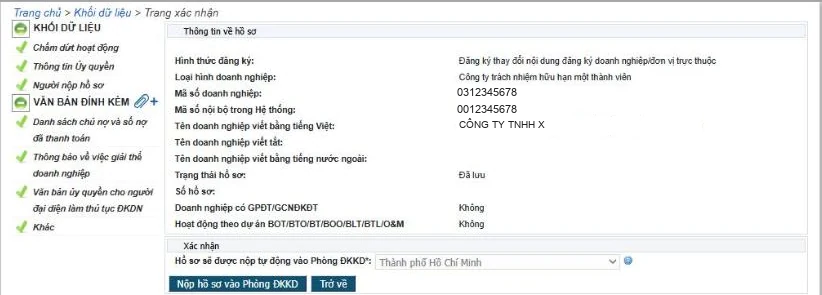
Bước 18: Trang xác nhận: nộp tự động vào Phòng ĐKKD Thành phố Hồ Chí Minh. Bấm vào ảnh để xem cỡ lớn. 19Số hồ sơ và trạng thái
Nộp xong, hồ sơ có Số hồ sơ dạng OD-xxxxxxx/26, trạng thái «Đang nộp».
Trang chi tiết có thể vẫn hiện «Đang nộp» một lúc; xem trạng thái thật ở DANH SÁCH HỒ SƠ ĐĂNG KÝ (lọc theo mã số doanh nghiệp). Hồ sơ thực tế chuyển «Đã gửi đi», «Đã tiếp nhận» sau khoảng 1 phút; cột Các bản in có Giấy biên nhận.
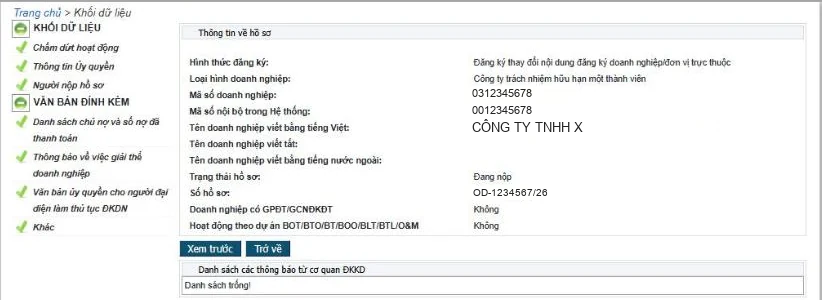
Hồ sơ vừa nộp: trạng thái Đang nộp, có số hồ sơ. Bấm vào ảnh để xem cỡ lớn. 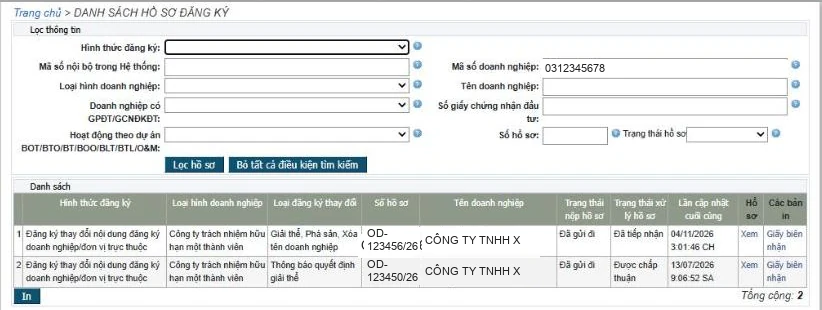
Danh sách hồ sơ: bước 2 Đã tiếp nhận, bước 1 Được chấp thuận. Bấm vào ảnh để xem cỡ lớn.
Sau khi nộp hồ sơ đăng ký giải thể
Nộp xong, việc tiếp theo do cơ quan nhà nước thực hiện; doanh nghiệp theo dõi trên Hệ thống và email:
- 1Khác bước 1: bước 1 chọn «Thông báo quyết định giải thể», nộp trong 07 ngày làm việc kể từ ngày thông qua quyết định, kết quả là tình trạng «đang làm thủ tục giải thể»; bước 2 chọn «Giải thể, Phá sản, Xóa tên doanh nghiệp», nộp trong 05 ngày làm việc kể từ ngày thanh toán hết nợ, kết quả là tình trạng «đã giải thể».
- 2Cơ quan đăng ký kinh doanh gửi thông tin sang cơ quan thuế; trong 02 ngày làm việc kể từ ngày nhận được thông tin, cơ quan thuế gửi ý kiến về việc hoàn thành nghĩa vụ nộp thuế (khoản 5 Điều 64 Nghị định 168/2025/NĐ-CP).
- 3Trong 05 ngày làm việc kể từ ngày nhận hồ sơ, Cơ quan đăng ký kinh doanh chuyển tình trạng pháp lý sang «đã giải thể» nếu không nhận được ý kiến của cơ quan thuế hoặc cơ quan thuế xác nhận đã hoàn thành nghĩa vụ thuế, đồng thời đăng thông báo giải thể trên Cổng thông tin quốc gia về đăng ký doanh nghiệp (khoản 5 Điều 64).
- 4Cơ quan thuế có ý kiến từ chối do chưa hoàn thành nghĩa vụ thuế thì Cơ quan đăng ký kinh doanh ra thông báo cho doanh nghiệp; hoàn thành nghĩa vụ thuế rồi nộp lại.
- 5Thông báo của Cơ quan đăng ký kinh doanh (yêu cầu sửa đổi, bổ sung, thông báo giải thể) hiện ở mục «Danh sách các thông báo từ cơ quan ĐKKD» trong hồ sơ.
- 6Doanh nghiệp sử dụng con dấu do cơ quan công an cấp thì trả con dấu, Giấy chứng nhận đã đăng ký mẫu con dấu cho cơ quan công an (khoản 8 Điều 64 Nghị định 168/2025/NĐ-CP).
- 7Chủ sở hữu công ty, Giám đốc (Tổng giám đốc), người đại diện theo pháp luật chịu trách nhiệm về tính trung thực, chính xác của hồ sơ giải thể. Hồ sơ không chính xác, giả mạo thì những người này liên đới thanh toán quyền lợi người lao động chưa giải quyết, số thuế chưa nộp, số nợ khác chưa thanh toán và chịu trách nhiệm cá nhân trong 05 năm kể từ ngày nộp hồ sơ giải thể (khoản 2, 3 Điều 210 Luật Doanh nghiệp). Lưu chứng từ, sổ kế toán theo pháp luật kế toán.
Trường hợp người được ủy quyền nộp thay
Các bước trên là luồng người được ủy quyền nộp. Những điểm riêng của luồng này:
- •Bước chọn vai trò: chọn «Người được ủy quyền», nhập số giấy tờ pháp lý, điện thoại, email của người đại diện theo pháp luật.
- •Hệ thống yêu cầu đối chiếu người có thẩm quyền ký (người đại diện theo pháp luật) với Cơ sở dữ liệu quốc gia về dân cư trước khi cho nộp.
- •Mẫu số 30 và các giấy tờ khác được ký số hoặc ký trực tiếp rồi tải lên, kèm giấy tờ ủy quyền theo Điều 12 (điểm b khoản 1 Điều 39, điểm d khoản 2 Điều 38 Nghị định 168/2025/NĐ-CP, sửa đổi bởi Nghị định 296/2026/NĐ-CP).
Giấy tờ ủy quyền. Ủy quyền cho cá nhân: văn bản ủy quyền, không bắt buộc công chứng, chứng thực. Ủy quyền cho tổ chức: bản sao hợp đồng ủy quyền và giấy giới thiệu hoặc văn bản phân công cá nhân trực tiếp thực hiện (khoản 1, khoản 2 Điều 12 Nghị định 168/2025/NĐ-CP). Giấy ủy quyền ở bước 1 đã ghi cả «đăng ký giải thể doanh nghiệp» và thời hạn đến khi hoàn tất nội dung ủy quyền thì dùng lại được.
| Nội dung | Người có thẩm quyền tự nộp | Người được ủy quyền nộp thay |
|---|---|---|
| Chọn vai trò | Người có thẩm quyền ký Giấy đề nghị đăng ký doanh nghiệp | Người được ủy quyền |
| Mẫu số 30 | Thông báo có nội dung kê khai trên Hệ thống và chỉ yêu cầu người nộp ký thì không phải ký số, ký tay hay tải lên (điểm a khoản 1 Điều 39 Nghị định 168/2025/NĐ-CP, sửa đổi bởi Nghị định 296/2026/NĐ-CP) – kiểm tra trên Hệ thống | Người đại diện theo pháp luật ký, scan PDF, tải lên |
| Báo cáo thanh lý tài sản, danh sách chủ nợ | Ký số, hoặc ký tay rồi scan, tải lên | Người đại diện theo pháp luật ký, scan PDF, tải lên |
| Giấy ủy quyền | Không cần | Bên A ký, scan PDF, tải lên (loại «Văn bản ủy quyền cho người đại diện làm thủ tục ĐKDN») |
Lỗi hay gặp
- – Nộp khi còn nợ thuế hoặc chưa quyết toán thuế đến thời điểm giải thể: cơ quan thuế có ý kiến từ chối, Cơ quan đăng ký kinh doanh thông báo cho doanh nghiệp.
- – Quá 05 ngày làm việc kể từ ngày thanh toán hết nợ mới nộp hồ sơ.
- – Chưa chấm dứt hoạt động chi nhánh, văn phòng đại diện, địa điểm kinh doanh.
- – Danh sách chủ nợ ghi khoản nợ «chưa thanh toán»: còn nợ thì chưa đủ điều kiện giải thể.
- – Không bấm «Đối chiếu với CSDLQG về dân cư» cho người đại diện trước khi Chuẩn bị.
- – Khai loại «Khác» cho báo cáo thanh lý tài sản mà để trống ô Mô tả – Hệ thống không lưu.
- – Gộp 4 văn bản vào một tệp PDF, hoặc không chọn cột Loại đính kèm cho từng tệp sau khi tải lên.
- – Thấy trang chi tiết vẫn «Đang nộp» rồi nộp lại hồ sơ khác: xem trạng thái ở DANH SÁCH HỒ SƠ ĐĂNG KÝ trước.
Kế Toán Bảo Lộc làm trọn thủ tục giải thể doanh nghiệp
Soạn quyết định giải thể, nộp bước 1; quyết toán thuế, làm việc với cơ quan thuế, xác nhận nợ thuế hải quan; soạn Mẫu số 30, báo cáo thanh lý tài sản, danh sách chủ nợ và nộp hồ sơ đăng ký giải thể bước 2. Phí dịch vụ được thông báo trước khi thực hiện.
Câu hỏi thường gặp
Hồ sơ giải thể bước 2 gồm những gì?
Thông báo về việc giải thể doanh nghiệp (Mẫu số 30 Thông tư 121/2026/TT-BTC), báo cáo thanh lý tài sản doanh nghiệp, danh sách chủ nợ và số nợ đã thanh toán gồm cả nợ thuế và nợ bảo hiểm của người lao động (khoản 1 Điều 210 Luật Doanh nghiệp); công ty cổ phần chưa niêm yết, chưa đăng ký giao dịch chứng khoán kèm bản sao sổ đăng ký cổ đông (khoản 3 Điều 64 Nghị định 168/2025/NĐ-CP, sửa đổi bởi Nghị định 296/2026/NĐ-CP). Người khác nộp thay thì kèm giấy ủy quyền.
Khi nào được nộp hồ sơ giải thể bước 2?
Sau khi đã gửi quyết định giải thể (bước 1), thanh lý tài sản, thanh toán hết các khoản nợ, nghĩa vụ tài sản khác, không trong quá trình giải quyết tranh chấp tại Tòa án hoặc Trọng tài (khoản 2 Điều 207 Luật Doanh nghiệp), hoàn thành nghĩa vụ thuế và chấm dứt chi nhánh, văn phòng đại diện, địa điểm kinh doanh (nếu có). Chậm nhất trong 05 ngày làm việc kể từ ngày thanh toán hết nợ (khoản 3, 4 Điều 64 Nghị định 168/2025/NĐ-CP).
Có phải tải thông báo hoàn thành nghĩa vụ thuế lên Hệ thống không?
Không bắt buộc. Khoản 3 Điều 64 Nghị định 168/2025/NĐ-CP (sửa đổi) dẫn chiếu thành phần hồ sơ tại khoản 1 Điều 210 Luật Doanh nghiệp, không có giấy tờ này; sau khi nhận hồ sơ, Cơ quan đăng ký kinh doanh gửi thông tin sang cơ quan thuế (khoản 5 Điều 64) và hệ thống thuế tự động trả kết quả đã hoặc chưa hoàn thành nghĩa vụ thuế (điểm b khoản 3 Điều 15 Thông tư 90/2026/TT-BTC). Một hồ sơ thực tế đã được chấp thuận và một hồ sơ đã được tiếp nhận đều không đính kèm thông báo này.
Thông báo hoàn thành nghĩa vụ thuế để giải thể là mẫu nào?
Mẫu số 28/TB-ĐKT «Thông báo về việc người nộp thuế hoàn thành nghĩa vụ thuế để nộp hồ sơ giải thể/chấm dứt hoạt động đến cơ quan đăng ký kinh doanh» ban hành kèm Thông tư 90/2026/TT-BTC, do cơ quan thuế quản lý trực tiếp ban hành khi doanh nghiệp đã hoàn thành nghĩa vụ thuế (điểm a.1 khoản 3 Điều 15). Mẫu này cũng dùng cho đơn vị phụ thuộc chấm dứt hoạt động và một số trường hợp khác. Ảnh minh họa ở bước 1 của bài.
Nộp hồ sơ giải thể bước 2 chọn loại nào trên Hệ thống?
«Đăng ký thay đổi nội dung đăng ký doanh nghiệp/đơn vị trực thuộc» → «Giải thể, Phá sản, Xóa tên doanh nghiệp»; khối Chấm dứt hoạt động chọn «Doanh nghiệp nộp hồ sơ giải thể».
Báo cáo thanh lý tài sản tải lên mục nào?
Danh sách loại tài liệu của thủ tục này không có mục «Báo cáo thanh lý tài sản»; hồ sơ được chấp thuận khai loại «Khác», mô tả «Báo cáo thanh lý tài sản».
Nộp xong bao lâu thì doanh nghiệp được giải thể?
Cơ quan thuế trả lời trong 02 ngày làm việc; trong 05 ngày làm việc kể từ ngày nhận hồ sơ, Cơ quan đăng ký kinh doanh chuyển sang tình trạng «đã giải thể» nếu cơ quan thuế xác nhận hoặc không có ý kiến (khoản 5 Điều 64 Nghị định 168/2025/NĐ-CP). Thời hạn này áp dụng khi hồ sơ hợp lệ; cơ quan thuế có ý kiến từ chối hoặc hồ sơ phải sửa đổi, bổ sung thì doanh nghiệp xử lý xong mới được giải thể.
Công ty không còn tài sản có phải nộp báo cáo thanh lý tài sản không?
Có. Báo cáo thanh lý tài sản là thành phần hồ sơ giải thể (điểm b khoản 1 Điều 210 Luật Doanh nghiệp); không còn tài sản vẫn lập, ghi giá trị 0, «Không có tài sản».
Mẫu số 30 do ai ký?
Người đại diện theo pháp luật của doanh nghiệp (ô ký của Mẫu số 30 Thông tư 121/2026/TT-BTC; người gửi hồ sơ giải thể theo khoản 7 Điều 208 Luật Doanh nghiệp). Trường hợp Tòa án hoặc Trọng tài chỉ định người thực hiện thủ tục đăng ký doanh nghiệp thì người được chỉ định ký (chú thích của Mẫu số 30).
Bài này còn được tìm với: hồ sơ giải thể bước 2 · hồ sơ giải thể bước 2 gồm những gì · nộp hồ sơ giải thể bước 2 · cách nộp hồ sơ giải thể bước 2 · giải thể doanh nghiệp bước 2 · nộp hồ sơ giải thể doanh nghiệp bước 2 · đăng ký giải thể doanh nghiệp qua mạng · cách đăng ký giải thể doanh nghiệp qua mạng · nộp hồ sơ giải thể doanh nghiệp qua mạng · hướng dẫn giải thể doanh nghiệp qua mạng · thông báo hoàn thành nghĩa vụ thuế để giải thể · xác nhận hoàn thành nghĩa vụ thuế giải thể · mẫu 28/tb-đkt · thông báo giải thể doanh nghiệp mẫu số 30 · thủ tục giải thể công ty tnhh 1 thành viên 2026
Cập nhật 27/10/2026. Nội dung tham khảo, vui lòng kiểm tra lại quy định tại thời điểm nộp.
